賃貸の火災保険は自分で選べる?自己加入の確認方法を解説
 Oheya_column0525
賃貸の火災保険は自分で選べる?自己加入の確認方法を解説
制作:おへやの窓口(株式会社OHEYA)
監修:永嶋 竜也(代表取締役・宅地建物取引士)
大阪のお部屋探し・賃貸の費用ガイド
保険を案内する理由も知って、自己加入を相談。
事故時の対応や更新管理という管理会社側の事情と、必要な補償を揃えて相談する方法を解説します。
この記事でわかること
「家財保険」と「火災保険」は、同じもの?
おへやの窓口でも、「家財保険って、火災保険のことですか?」というご質問をいただきます。見積書や物件資料にある「火災保険」に、家財も含まれるのか迷いやすいところです。
おへやの窓口でご案内している物件資料に記載の「火災保険」には、家財の補償も含まれています。家具・家電・衣類などの持ち物に備える補償です。補償額や対象となる事故は、加入する火災保険の契約内容によって異なります。
まずは、守る対象で考える
賃貸で案内される「家財保険」は、一般に、家具・家電・衣類などの家財を対象にした火災保険です。「火災保険」は建物や家財に備える保険の呼び方で、何を補償の対象にするかによって区別します。
関東財務局も、賃貸物件の入居者向けの火災保険を「家財保険」として案内しています。賃貸の手続きでは、同じ加入案内について、この2つの呼び方が使われることがあります。
| 保険の対象 | 誰の、何を守る? |
|---|---|
| 建物の火災保険 | 一般に貸主が加入し、建物そのものの損害に備える。 |
| 家財の火災保険(家財保険) | 入居者が加入し、自分の家具・家電・衣類などの損害に備える。 |
大家さんが建物の火災保険に入っていても、それだけで入居者の持ち物まで補償されるわけではありません。日本損害保険協会も、賃貸で入居者が契約するのは家財の火災保険だと説明しています。
家財の補償と、貸主への賠償の補償は別
賃貸向けの火災保険には、家財の補償に加え、借家人賠償責任や個人賠償責任などがセットされている場合があります。ただし、「家財保険」という名前だけで、これらがすべて含まれるとは判断できません。必要な賠償責任の補償も付いているか、契約内容を確認しましょう。
「家財保険」と「火災保険」の呼び方が違うという理由だけで、2つの保険に入る必要はありません。加入予定の火災保険で、家財と必要な賠償責任の両方に備えられるかを確認することが大切です。
指定された火災保険に、必ず入らないといけない?
初期費用の見積書にある「火災保険代」。「自分で探した保険に入ってもいい?」「不動産会社から案内された火災保険でないと借りられない?」と迷うことがあります。
賃貸借契約と保険契約は別の契約です。不動産会社が案内する特定の保険に、必ず加入しなければならないという一律の決まりはありません。自己加入を希望する場合には、貸主が求める補償内容を満たしているかを確認します。
一方、賃貸住宅向けの家財保険への加入は法律上の一律の義務ではなくても、賃貸借契約で加入を求められる場合があります。関東財務局も、契約上必要な補償と火災保険の選択について、事前に確認するよう案内しています。
ここがポイント
自己加入を希望するときは、火災保険に申し込む前に、貸主・管理会社が求める補償内容と手続きを確認しましょう。
「保険に入らなくてよい」という話と、「条件を満たす保険を自分で選ぶ」という話は別です。案内された保険を外すだけでは、必要な備えがなくなってしまいます。まずは確認に必要な情報を揃えることから始めましょう。
管理会社が同じ保険を案内する、3つの理由
管理会社が特定の火災保険を案内する背景には、入居後の事故対応や、保険が切れていないかを確認しやすくするという実務上の理由もあります。同じ保険会社や取扱代理店に窓口を揃えることで、連絡や確認の手順を整理しやすくなるためです。
01
事故時の連絡・書類確認
連絡窓口や必要書類を把握し、入居者への案内や保険会社・代理店との連携を進めやすくする。
02
更新漏れの防止
満期や更新状況を把握し、未更新の方への案内や確認につなげる。
03
必要な補償の確認
借家人賠償など、物件で求める補償が備わっているかを確認しやすくする。
火災や水漏れで、複数のお部屋に被害が出たとき
例えば複数の入居者から被害の連絡が入った場合、加入先がそれぞれ異なると、連絡先や手続きの案内を個別に確認することになります。
同じ保険会社・代理店を通じて加入していれば、管理会社が窓口や確認手順を把握しやすく、関係者との連携を進めやすい場合があります。髙松エステートの案内でも、加入窓口による事故時の対応と、満期に合わせた更新案内を説明しています。
同じ保険会社でも、各入居者の補償額や契約内容まで同じとは限りません。保険金の請求や支払可否は、それぞれの契約と被害の内容に応じて確認します。
入居中に保険が切れないよう、更新を確認する
入居時に加入していても、更新手続きや支払いが済まず、補償が途切れる心配があります。管理会社・代理店が加入状況や満期を把握できる仕組みなら、更新案内や手続き状況の確認を行いやすくなります。実際に、賃貸管理システムと保険申込みを連携し、更新の負担や無保険となるリスクの軽減を図るサービスもあります。
ここがポイント
自己加入を相談するときは、補償内容に加え、事故時の連絡先と更新後の加入証明まで確認しましょう。管理会社が何を確認したいのかを理解すると、相談する内容が具体的になります。
別の保険へ加入した方に、更新時の補償内容や加入状況の確認を求めている管理会社もあります。自己加入の場合に必要な書類や提出時期を、あらかじめ確認しておくと安心です。
「火災保険は強制できない」と言われる理由
おへやの窓口にも、「ネットでは火災保険を強制できないと書いてあるのに、指定保険を案内されるのはなぜ?」というご質問があります。ここでは、保険に加入して備えることと、特定の保険会社や窓口での契約を強く求めることを分けて考えます。
保険業法第300条第1項第9号と同法施行規則第234条第1項第2号は、保険募集に際して、相手を威迫したり、仕事上の立場を不当に利用したりして保険の申込みをさせる行為を規制しています。金融庁の監督指針でも、顧客の意思を縛る目的で不利益などを示す行為を問題としています。
また、損害保険募集人向けの教育テキストでは、不動産仲介を利用する条件として、その代理店を通じた火災保険への加入を余儀なくさせる例について、独占禁止法上の「抱き合わせ販売」に当たるおそれを説明しています。
ここがポイント
保険を勧めること、必要な補償を求めること、特定の契約を不当に強いることは、同じではありません。案内の仕方や契約条件、募集する側の立場などを具体的に確認します。
「指定」という言葉があるだけで、すべてのケースを一律に違法とは判断できません。一方、審査や契約の条件という名前を付ければ、不当な保険募集が許されるわけでもありません。気になる説明を受けたら、その内容を整理して相談しましょう。
自己加入の希望と、入居審査をどう調整する?
当店の賃貸仲介実務では、管理会社から指定保険への加入を前提に案内され、自己加入について調整が必要になることがあります。ネットで保険を選べると知っていても、希望するお部屋の手続きがそのまま進むとは限らないため、戸惑いやすいところです。
ただし、自己加入を相談した後に審査が承認されなかったとしても、理由が示されていなければ、保険の選択だけが原因とは判断できません。保険についての説明と、審査結果として実際に伝えられた内容を分けて確認する必要があります。
まずは「保険に入らない」という誤解をなくす
自己加入を希望する際は、保険加入そのものを拒否しているのではなく、必要な補償を備えた別の火災保険を選びたい、と伝えます。管理会社が心配している点が補償額の不足なのか、契約者や入居者の設定なのか、加入証明や更新状況の確認なのかを具体的にすることで、調整すべき点が見えやすくなります。
管理会社への相談例
「保険には加入する予定です。必要な補償を満たした火災保険への自己加入を希望しています。検討している火災保険の資料をご確認いただけますか。事故時の連絡先や、加入時・更新時に提出する書類についても教えてください。」
最初から違法性を決めつけてやり取りを進めるよりも、希望と補償内容を示して確認する方が、論点を整理しやすくなります。仲介会社を通じて、貸主・管理会社への確認を依頼する方法もあります。確認の際は、回答内容をLINEやメールで残しておきましょう。
おへやの窓口からのご案内
「管理会社が同じ保険を案内するのには、事故時の対応や更新状況を管理しやすくする理由もあります。自己加入をご希望でしたら、必要な補償と加入・更新を確認する方法を整理し、当店から管理会社へ確認します。入居審査の承認はお約束できませんが、まずはご希望をお聞かせください。」
説明に納得できないときは、保険会社の相談窓口や消費生活センターなどへ、提示された条件ややり取りを示して相談できます。入居希望日までの日程も踏まえ、条件の再確認を続けるか、別の物件も検討するかを判断しましょう。
確認したい3つの補償は、それぞれ役割が違う
01
家財の補償
自分の家具・家電・衣類などへの損害に備える。
02
借家人賠償責任
借りているお部屋について、貸主に対する法律上の賠償責任に備える。
03
個人賠償責任
日常生活の事故で、他人に対して負う法律上の賠償責任に備える。
家財の補償:自分の持ち物への損害に備える
借主が確認したいのは、自分の家具・家電などがどこまで補償されるかです。火災だけでなく、水漏れ・盗難などを補償する火災保険もありますが、対象となる事故や支払条件は火災保険ごとに異なります。貸主が建物の保険に加入していても、自分の家財まで当然に補償されるわけではありません。
借家人賠償責任:貸主への賠償に備える
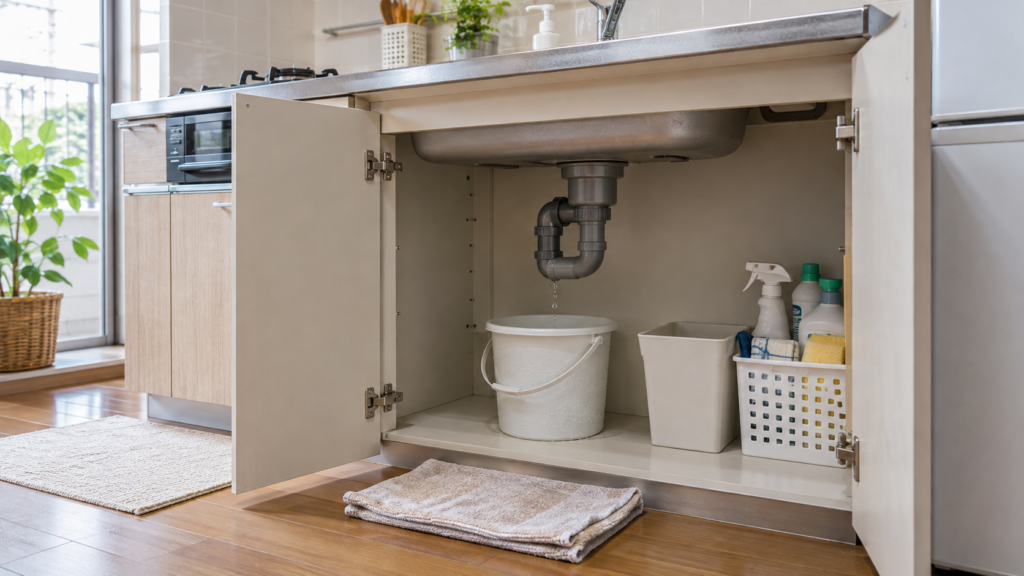
例えば、事故で借りているお部屋に損害を与え、貸主に対して法律上の損害賠償責任を負ったときに備える補償です。対象事故や限度額は火災保険によって異なり、付帯させる手続きが必要な場合もあります。保険の名前に「賃貸向け」と書かれているだけで判断せず、契約内容を確認してください。
個人賠償責任:周囲の人への賠償に備える
水漏れで階下の人の家財に損害を与えた場合など、日常生活の事故による他人への賠償に備えるものです。借家人賠償責任とは補償する相手や対象が違うため、一方があればもう一方も不要、とは判断できません。
借家人賠償責任と一緒に「修理費用」の補償が付く火災保険もあります。これは、法律上の賠償責任を負う場合とは別の条件で、契約に基づく修理費用などに備えるものです。名称だけで同じ補償と考えず、支払条件を確認しましょう。
自己加入の前に、管理会社へ確認すること
申込み前の確認リスト
- 自己加入の取扱い:条件を満たす別の火災保険を選べるか。
- 必要な補償:借家人賠償責任など、求められる補償と限度額。
- 対象者:契約者・入居者・同居人をどのように設定するか。
- 保険期間:いつから補償を開始し、いつまで継続する必要があるか。
- 提出書類:加入を証明する書類の種類と提出期限。
- 入居後の確認:事故時の連絡先、更新後に提出する書類と時期。
そのまま使える聞き方
「必要な補償を満たす火災保険へ自己加入したいと考えています。必要な補償の種類と限度額、補償開始日、提出書類と期限を教えてください。」
「指定の火災保険でお願いします」と案内されたときも、契約書上の条件と、求められる補償を具体的に確認します。すでに保険へ申し込んでから変更が必要になると手間が増えるため、検討している火災保険の補償内容を示し、事前に確認しておくとスムーズです。
保険料を比べるときは、同じ条件に揃える
| 比較する項目 | 見ておきたいポイント |
|---|---|
| 契約期間・支払方法 | 1年分と2年分、月払いと一括払いを、そのまま比較しない。 |
| 家財の保険金額 | 持ち物の量や買い直す費用を踏まえ、過不足を確認。 |
| 賠償責任の補償 | 借家人賠償・個人賠償の有無と限度額。 |
| 対象事故・対象外の事故 | 火災、水漏れ、盗難等の範囲と、保険金が出ない場合。 |
| 自己負担額 | 事故時に自分で負担する金額の有無。 |
| 同居人・用途 | 家族や同居人が対象に含まれるか。住まいの使い方に合うか。 |
| 事故時の連絡先 | 受付窓口、必要な書類、修理前に連絡すべきこと。 |
例えば2年間で20,000円と、1年間で12,000円の表示なら、単に20,000円の方が高いとは言えません。同じ保険料で2年間継続できると仮定すれば、後者は24,000円になります。ただし、更新時の保険料が同じとは限らず、補償も異なるため、これは比較方法を説明する計算例です。
すでに自動車保険などに個人賠償責任の補償が付いている場合は、対象者・範囲・限度額を保険会社へ確認します。重複していても損害額を超えて受け取れるとは限りません。一方で、個人賠償の重複確認と、借家人賠償の必要性の確認は分けて行いましょう。
加入が決まったら、補償開始日と証明書まで確認
自己加入の手順
- 貸主・管理会社へ、自己加入の条件を確認する。
- 検討している火災保険の補償内容を、保険会社・代理店へ確認する。
- 必要な条件を満たすことを確認して申し込む。
- 指定された開始日から補償されるか確認する。
- 加入を示す書類を期限までに提出し、更新時期を控える。
「申し込んだ日」と「補償が始まる日」が同じとは限りません。契約開始日や鍵の受取り日との関係を確認し、必要な期間に補償の空白が生じないようにしましょう。見積書の火災保険代を外しても、自己加入先への支払いは別に必要です。
すでに入っている保険を切り替える場合は、新しい契約の開始と、現在の契約の終了を確認してから手続きをします。途中解約の返金額や手続きは契約ごとに異なるため、現在の保険会社へ確認してください。
更新時や引越し時には、住所、同居人、補償期間などの変更が必要になる場合があります。管理会社への提出で終わりにせず、保険会社からの更新案内も保管しておきましょう。
賃貸の火災保険について、よくある質問
地震による火災も、普通の火災保険で補償されますか?
地震・噴火・津波を原因とする家財の火災や損壊などは、通常の火災保険の補償とは分けて考える必要があります。地震保険や地震に関する補償の有無・範囲を確認してください。地震保険は火災保険とセットで契約します。
賃貸向けなら、どの火災保険でも入居条件を満たしますか?
火災保険の名称だけでは判断できません。借家人賠償責任の限度額や対象者などが、求められる条件を満たすか確認しましょう。具体的な補償や保険金の支払可否は、保険会社・取扱代理店に確認してください。
おへやの窓口には、何を相談すればよいですか?
気になる物件のURLをお送りください。初期費用の見積りとあわせて、そのお部屋の募集条件や、自己加入について確認が必要な事項をご案内します。個別の火災保険の補償内容は、保険会社等へご確認ください。
気になるお部屋のURLを、LINEでお送りください
おへやの窓口では、気になるお部屋のご紹介可否と初期費用のお見積りをご案内しています。SUUMO・HOME’Sなどで見つけた物件のURLを、LINEへお送りください。
ご紹介できるのは、管理会社を通じて募集している物件です。成約済み・独占募集・個人家主様が直接募集している物件は対象外となります。
お見積りは、1件ずつのご依頼にご協力をお願いいたします。
この記事の監修者
永嶋 竜也
株式会社OHEYA 代表取締役/宅地建物取引士
不動産営業経験14年。複数の不動産会社で、賃貸・売買・管理・注文住宅の営業に携わる。現在は大阪の賃貸仲介サービス「おへやの窓口」を運営しています。
この記事は株式会社OHEYAが制作し、同社代表が監修しています。
参考サイト・出典
- 財務省関東財務局|第2話 家財保険ってなに?
- 日本損害保険協会|賃貸住宅で加入する家財の火災保険
- 金融庁|保険会社向けの総合的な監督指針・保険募集の禁止行為
- 損害保険募集人一般試験 教育テキスト2026年版|保険募集における独占禁止法上の留意点
- ソニー損保|賃貸向け火災保険・指定保険に関する案内
- 髙松エステート|火災保険更新のご案内
- Mysurance|賃貸管理システムと火災保険の連携・更新手続き
- 三井不動産レジデンシャルリース|保険の更新に関して
- 日本損害保険協会|火災保険
- 日本損害保険協会|賃貸住宅の賠償責任に関するリスク
- 損保ジャパン|借家人賠償責任とは
- 損保ジャパン|個人賠償責任と借家人賠償責任
- 損保ジャパン|修理費用の補償
- 日本損害保険協会|地震保険の補償
“賃貸の火災保険は自分で選べる?自己加入の確認方法を解説” に対して2件のコメントがあります。
コメントは受け付けていません。